


GoPay: Transfer, Bayar, QRIS
4,6474.37K Arvustused
Rakenduse andmed
- Versioon
- 2.17.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000 000+
- Arendaja
- PT. GoTo Gojek Tokopedia Tbk
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
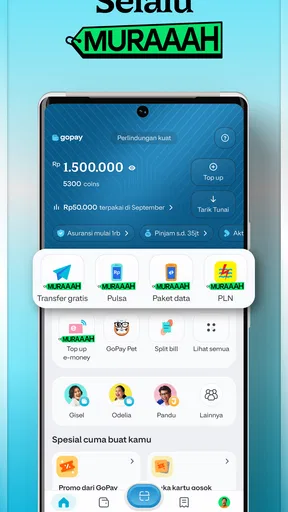
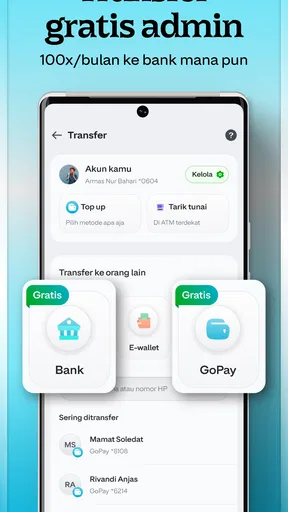
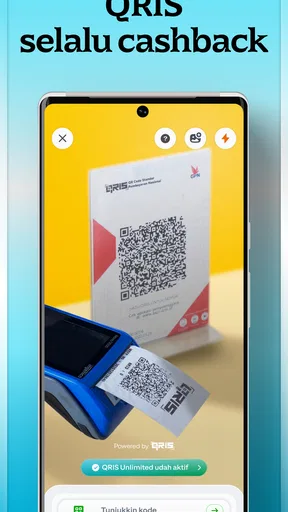
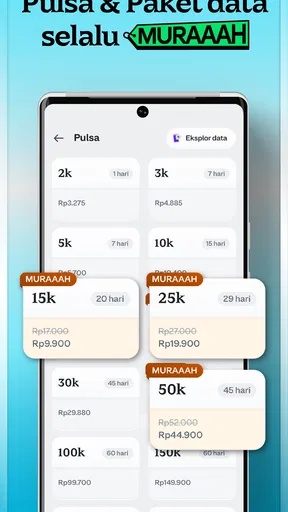
 Analüüsis AppCompare
Enne digirahakoti lisamist telefoni küsin endalt kõigepealt, millist tüütut igapäevast sammu see päriselt ära võtab. Kas maksan sageli QR-koodiga, saadan raha pangakontodele või tasun telefonis arveid? Kui vastus on jah, võib GoPay sobida rohkem kui järjekordne rakendus, mis jääb pärast proovimist avamata. Kui aga kõik mu maksed käivad juba mugavalt kaardi ja pangarakenduse kaudu, peab uus rahakott pakkuma selget lisaväärtust.
Ma ei hindaks GoPayd selle järgi, kas see suudab asendada kõik pangateenused, vaid selle järgi, kas see koondab mu korduvad väiksemad toimingud mõistlikult kokku. Selle juures on oluline vahe: rahakott võib olla hea maksete tööriist, ilma et sellest saaks minu säästude, eelarve ja pikaajaliste rahaotsuste ainus juhtimiskoht. Sellise ootusega on lihtsam aru saada, kellele see rakendus sobib ja kellele mitte.
Millest valikut alustaksin?
GoPay kuulub rahandusrakenduste hulka ning selle arendaja on PT. GoTo Gojek Tokopedia Tbk. Androidis saab seda kasutada alates versioonist 6.0; praegune versioon on 2.17.1. PEGI 3 märgistus kirjeldab sisu sobivust, mitte seda, et maksete tegemine oleks ilma täiskasvanu järelevalveta lapsele mõeldud tegevus. Raha saatmisel ja ostude kinnitamisel jääb tähelepanelikkus alati kasutaja ülesandeks.
Otsuse tegemisel vaataksin kolme asja. Esiteks, kas minu jaoks olulised maksed sobivad rakenduse töövoogu. Teiseks, kas eelistan hoida igapäevaseid väikekulusid ühises rahakotis või jätkata pangakaardi ja pangarakendusega. Kolmandaks, kas olen valmis jälgima eraldi rahakoti saldot, et see ei jääks mu muu rahapildi kõrvale märkamatult seisma. Need küsimused on praktilisemad kui pelk allalaadimiste arv või rakenduse hinnang.
GoPay on tasuta, mis teeb proovimise lihtsaks, kuid tasuta olemine ei tähenda, et rakendus oleks igaühele vajalik. Kasutaja hinnang on keskmiselt 4,6 ning hinnanguid on umbes 1,9 miljonit; paigaldusi on üle 100 miljoni. Need arvud viitavad laiale kasutajaskonnale, kuid ei ütle, kas rakendus sobib just minu makseharjumustega. Mina võtaksin neid pigem taustana, mitte otsuse asendajana.
Üks rakendus mitme igapäevase makse jaoks
Minu kasutuskogemuse põhjal töötab GoPay kõige paremini siis, kui eesmärk ei ole teha keerulist pangandust, vaid lahendada kiiresti korduvad väiksemad rahaasjad. Näiteks võib hommik alguse saada QRIS-maksest kohvikus, jätkuda raha saatmisega teisele inimesele ja lõppeda telefoni- või muu arve tasumisega. Sellise päeva puhul on mugav, et kõik need tegevused asuvad samas rakenduses, mitte eri teenustes.
QRIS-i maksmine on rakenduse praktiline kese. Kui müüja kasutab QRIS-i, ei pea ma otsima sularaha ega sisestama iga kord pikka kontonumbrit. Selline makseviis on eriti kasulik väikestes poodides, toitlustuskohtades ja olukordades, kus soovin makse kiiresti lõpetada. Samas tasub enne kinnitamist alati kontrollida saaja nime, summat ja makse eesmärki. QR-kood muudab protsessi kiireks, kuid kiirus ei asenda tähelepanelikkust.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
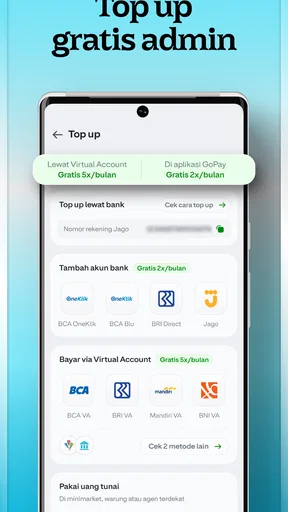
Ülekanded pankadesse annavad rakendusele rohkem väärtust kui lihtsalt maksevahendi roll. Kui tahan raha teisele kontole saata, saan seda alustada samast rahakotist, mida kasutan ostude tegemiseks. Minu jaoks on siin oluline töövoog: kõigepealt kontrollin, kas rahakotis on piisav saldo, seejärel vaatan üle saaja andmed ja alles siis kinnitan. Selline harjumus aitab vältida olukorda, kus kiire makse tõttu läheb raha valele kontole.
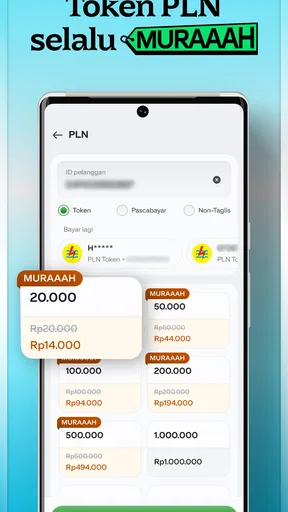
Arvete ja krediidi ostmine laiendab kasutust veelgi. GoPay ei ole seega ainult koht, kuhu raha sisse kanda või kust seda välja saata, vaid ka kanal korduvate kohustuste haldamiseks. Kui kasutan rakendust regulaarselt, saan oma igapäevased maksed koondada ühe kasutusloogika alla. See on mugav inimesele, kellele meeldib teha vajalikud toimingud telefonis, mitte pidada meeles mitut eraldi rakendust.
Mis muudab kasutamise päriselt mugavaks?
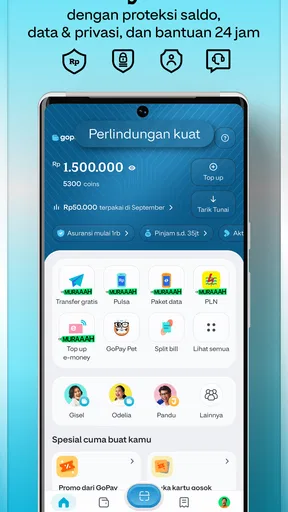
GoPay tugevus ei seisne ainult funktsioonide arvus, vaid nende omavahelises järjestuses. Raha liigutamine, QRIS-i kaudu tasumine ja arvete ostmine kuuluvad sama rahakoti ümber. Kui kasutan seda järjepidevalt, saan oma tavapäraseid makseid teha ilma iga teenuse jaoks uut kontot või uut navigeerimisharjumust loomata.
Üks kasulik võte on kasutada rakendust väikeste igapäevaste kulude jaoks, mitte kogu finantselu ainsa juhtimiskohana. Näiteks võin hoida seal summat, mida kavatsen nädala jooksul makseteks kasutada, ning jätta suuremad säästud ja pikaajalised kohustused eraldi pangalahendusse. Nii muutub GoPay praktiliseks kulutamise tööriistaks, mitte kohaks, kus üritan korraga teha eelarvestamist, investeerimist ja pangandust.
Teine tähelepanuväärne kasutusviis on kulude jagamine. Kui sõpradega ühise eine või väikese ostu eest tasub üks inimene, on raha saatmine rahakoti kaudu lihtsam kui sularaha otsimine või hilisemate lubaduste meeles pidamine. Selle töövoo juures soovitan kirjeldada makse eesmärki võimalikult arusaadavalt, sest hiljem on lihtsam tuvastada, mille eest raha saadeti.
Kolmas praktiline soovitus puudutab arveid. Kui kasutan GoPayd korduvate maksete jaoks, tasub enne kinnitamist kontrollida, kas valitud teenus ja arveldusperiood on õiged. Mugavus võib tekitada vale turvatunde: mõne puudutusega tehtud ost väärib sama hoolikat kontrolli nagu tavapärane internetipanga makse. Eriti oluline on mitte kinnitada tehingut automaatselt ainult seetõttu, et olen sama tüüpi arvet varem tasunud.
Millal rahakott päriselt kasu toob?
Hea prooviperiood ei pea tähendama kõigi rahaasjade korraga ümbertõstmist. Mina alustaksin ühe kindla kasutusjuhuga: näiteks kasutan GoPayd mõne korduva arve jaoks või väikeste QRIS-ostude tegemiseks ning vaatan, kas see vähendab igapäevast sekeldamist. Nii saan aru, kas rakendus sobib mu rutiini, ilma et peaksin pangarakendusest loobuma või mitu uut harjumust korraga omandama.
Kui rahakotti kasutan ainult harva, on mõistlik enne raha sinna lisamist läbi mõelda, millal seda kulutan. Vastasel juhul võib saldo jääda eraldi seisma ja selle olemasolu ununeda. Väiksem, kavandatud summa aitab mul näha, kas mugavus kaalub üles vajaduse jälgida veel üht rahalist jääki. See on eriti kasulik siis, kui kasutan juba mitut makseviisi.
Teine töökorralduslik nipp on siduda makse rakenduse kasutamine konkreetse eesmärgiga: näiteks teen QRIS-makse ostu ajal, aga arvete tasumise võtan ette eraldi rahulikus hetkes. See vähendab tõenäosust, et kiirustan läbi erinevate ekraanide ja kinnitan vale teenuse. Rahakott koondab toimingud küll kokku, ent ei pea muutma neid kõiki üheks mõtlematuks rutiiniks.
Minu realistlik igapäevane kasutusstsenaarium
Kujutan ette tööpäeva, mil mul ei ole soovi kaasas kanda sularaha ega avada mitut rakendust. Lõunapausi ajal skannin QRIS-koodi, kontrollin ekraanil kaupmehe andmeid ja kinnitan makse. Hiljem saadan kolleegile oma osa ühise tellimuse eest ning õhtul ostan rakenduse kaudu vajaliku arve. Kõik kolm tegevust tunduvad eraldi võttes väikesed, kuid just selliste korduste puhul hakkab ühtne rahakott aega säästma.
Kui aga tekib probleem, muutub sama lihtsus piiranguks. Ma ei taha teha valesti läinud makse kohta oletusi ega saata raha uuesti enne, kui esimese tehingu staatus on selge. Seetõttu soovitan pärast iga ebatavalist tõrget kontrollida tehingu olekut ja alles siis otsustada, kas proovida uuesti. Kiirustamine võib tekitada topeltmakse, eriti juhul, kui ühendus või kinnitusekraan reageerib aeglaselt.
Sellises olukorras küsiksin endalt, kas makse on kinnitatud, kas summa on saldost maha arvestatud ja kas tehingu kirje on nähtav. Alles seejärel prooviksin uuesti või valiksin teise makseviisi. See lihtne paus on digirahakoti puhul väärtuslik, sest sama makse kordamine võib probleemi lahendamise asemel tekitada uue. Kui tehingu seis jääb arusaamatuks, ei eeldaks ma, et uus katse parandab esimese.
Milline on rakenduse tegelik nõrkus?
GoPay peamine piirang on see, et rahakott ei asenda täielikult tavapärast panka. Kui otsin väga üksikasjalikku kontohaldust, laia finantsanalüüsi või pikaajalise raha planeerimise tööriistu, võib eraldi pangarakendus olla sobivam. GoPay on minu arvates tugev igapäevastes maksetes, kuid selle väärtust ei tasu hinnata selle järgi, kas see suudab täita iga võimaliku panganduse ülesande.
Teine võimalik hõõrdumine tekib sõltuvusest digitaalsest töövoost. QRIS-i makse eeldab, et saan rakenduse avada, koodi lugeda ja tehingu kinnitada. Kui telefon on tühja akuga, ühendus ebastabiilne või ma ei saa makseandmeid rahulikult kontrollida, ei ole see sama paindlik kui sularaha. Mina hoiaksin vähemalt varuplaani, eriti reisil või olukorras, kus telefoni kasutamine ei pruugi olla mugav.
Kolmas piirang puudutab harjumust. Kui kasutan korraga mitut rahakotti ja pangarakendust, võib saldo jälgimine muutuda killustatuks. GoPay lahendab ühe rakenduse sees mitu toimingut, kuid ei tee automaatselt kogu rahalist olukorda läbipaistvaks. Enne raha lisamist või ülekande tegemist tasub teada, millises teenuses saldo tegelikult asub ja millist kanalit kavatsen kasutada.
Samuti ei soovitaks ma rakendust inimesele, kes eelistab kõiki makseid teha ainult pangakaardi või sularahaga ning ei näe väärtust eraldi digirahakotis. Kui QRIS-i maksed, mobiilsed ülekanded ja rakenduses tehtavad arveostud ei kuulu sinu igapäeva, võib lisanduv rahakott tähendada lihtsalt veel üht kohta, mida tuleb hallata.
Millal eelistaksin mõnda muud lahendust?
Tavaline pangarakendus sobib paremini siis, kui tahan korraldada põhjalikumat kontohaldust või kasutada makseks otse oma pangakontot. Pangakaart võib olla mugavam, kui ma ei taha enne ostu rahakotti saldot lisada ega eri teenuste vahel raha liigutada. Sularaha on omakorda usaldusväärne varuvariant olukorras, kus telefon pole kasutatav või ma ei saa QR-makset turvaliselt lõpetada.
Need alternatiivid ei muuda GoPayd tarbetuks; need lahendavad eri olukordi. Kui minu igapäevased ostud ja arved sobivad hästi rahakotiga, kasutan seda selleks. Kui tahan hoida rahalisi vahendeid võimalikult väheste teenuste vahel või teha suurema tähtsusega ülekannet, valin kanali, mille saldo ja saaja saan kõige selgemalt üle kontrollida. Parim tööriist sõltub siin konkreetsest maksest, mitte sellest, millist rakendust ma kõige sagedamini avan.
Turvalisem tööviis ei tähenda aeglasemat kasutust
Minu soovitus on võtta enne kinnitamist paar sekundit kontrollimiseks. Vaata üle saaja või kaupmehe nimi, summa ja valitud teenus. See on eriti tähtis QRIS-i puhul, sest skannimine ise võib tunduda nii lihtne, et tähelepanu liigub kohe kinnitamisnupule. Kiire makse on kasulik ainult siis, kui see on ka õige makse.
Samuti tasub eristada rahakoti igapäevast kasutust suurematest summadest. Väikeste ostude ja arvete jaoks on GoPay mugav, kuid suure ülekande puhul eelistaksin ise rahulikumat kontrolli, selget saaja kinnitamist ja vajaduse korral pangarakenduse kasutamist. See ei ole kriitika ühe konkreetse funktsiooni kohta, vaid mõistlik tööjaotus eri finantsteenuste vahel.
Kui jagan telefoni teistega või kasutan seadet, mida ei kontrolli ainult mina, muutub ligipääsu kaitsmine eriti oluliseks. Rahakott on otse seotud maksetega, mistõttu ei tohiks rakendust käsitleda nagu tavalist uudiste- või osturakendust. Hoian oma seadme lukustatuna ja väldin maksete kinnitamist olukorras, kus ekraanil olevat infot ei saa korralikult lugeda.
Kellele GoPay kõige paremini sobib?
Soovitaksin seda inimesele, kes teeb sageli mobiilimakseid, puutub kokku QRIS-iga ja tahab saata raha pankadesse ilma iga toimingu jaoks eraldi lahendust avamata. See sobib ka kasutajale, kes ostab regulaarselt arveid või krediiti ning eelistab teha need toimingud samas rahakotis, kus ta igapäevaseid oste tasub.
Rakendus võib olla hea valik ka neile, kes alles kujundavad endale digitaalsete maksete harjumust. Selle asemel et õppida mitme teenuse erinevaid menüüsid, saab alustada mõne selge tegevusega: maksta QRIS-i kaudu, saata raha või tasuda arve. Mina alustaksin väikeste summadega, kontrolliksin iga kinnitust ja jälgiksin mõne päeva jooksul, kas rahakoti kasutus sobib minu tavapärase kulurütmiga.
Vähem sobiv on see inimesele, kes vajab täielikku pangakonto asendust, keerukat eelarvestamist või tahab vältida digitaalseid rahakotte. Samuti ei ole see parim lahendus neile, kelle peamised maksed käivad kanalites, kus GoPay kasutamine ei anna võrreldes olemasoleva pangakaardi või pangarakendusega midagi juurde. Sellisel juhul võib lihtsam olla jääda ühe tuttava makseviisi juurde.
Rakenduse ulatus näitab, et tegemist ei ole väikese nišiteenusega: selle keskmine hinne on 4,6, hinnanguid on umbes 1,9 miljonit ja paigaldusi üle 100 miljoni. Need näitajad ei tõesta, et iga kasutaja kogemus on ideaalne, kuid annavad mõista, et GoPay on paljude inimeste jaoks tuttav ja aktiivselt kasutatav finantsrakendus.
GoPay on tasuta ning avaldati 24. juulil 2023. Tasuta hind muudab proovimise lihtsaks, kuid mina ei teeks valikut ainult selle põhjal. Tähtsam on see, kas sinu igapäevased maksed sobivad rakenduse kesksete tegevustega. Kui kasutad QRIS-i, vajad pankadesse ülekandeid ja ostad arveid, on sellel selge praktiline põhjus. Kui mitte, võib tasuta rakendus ikkagi jääda üleliigseks.
Minu lõplik hinnang
Minu jaoks on GoPay hea ja selge eesmärgiga rahakott, mitte universaalne pank. Selle tugevus tuleb esile korduvates olukordades: QRIS-i kaudu maksmine, raha saatmine pankadesse ning krediidi ja arvete ostmine ühest kohast. Kõige rohkem võidavad sellest inimesed, kes tahavad vähendada väikeste finantstoimingute hulka eri rakendustes.
Samas nõuab mugavus distsipliini. Kontrollimata QRIS-i makse, killustunud saldod ja liiga suur sõltuvus ühest digitaalsest kanalist võivad kasutuskogemust halvendada. Kui mõistan rakenduse rolli ja kasutan seda teadlikult igapäevasteks makseteks, mitte kogu finantselu asendajana, on tasakaal minu hinnangul väga hea.
Minu soovitus: proovi GoPayd siis, kui sinu päriselu sisaldab QRIS-i makseid, mobiilseid ülekandeid ja korduvaid arveoste. Sellises kasutuses on see praktiline, kiire ja piisavalt paindlik. Kui otsid aga põhjalikku pangandust või finantsplaneerimist, vali selle kõrvale täisväärtuslik pangarakendus, mitte ära eelda, et üks rahakott peab kõik vajadused korraga lahendama.
Plussid
- Rahaülekanded ja QRIS-maksed on ühes rakenduses mugavalt koos.
- Tehingute tegemine on kiire ning kasutajaliides on lihtsasti mõistetav.
- Sobib hästi igapäevasteks makseteks Indoneesia kauplustes ja teenustes.
- Maksesündmuste ajalugu aitab kulusid ja ülekandeid paremini jälgida.
- QR-koodi kasutamine vähendab vajadust sularaha kaasas kanda.
Miinused
- QRIS-i kasutamine sõltub sellest
- kas kaupmees seda makseviisi toetab.
- Mõned funktsioonid võivad nõuda konto või isikuandmete täiendavat kinnitamist.
- Rakendus võib aeglasema internetiühenduse korral ebastabiilselt töötada.
- Välismaalastele võivad registreerimine ja kohalikud makseviisid olla keerulised.
- Teatud ülekannetega võivad kaasneda teenustasud või limiidid.
Korduma kippuvad küsimused: GoPay: Transfer, Bayar, QRIS
Mis on GoPay: Transfer, Bayar, QRIS ja milleks seda kasutada saab?
GoPay on digitaalne rahakott ja makserakendus, millega saab teha ülekandeid, tasuda kaupade ja teenuste eest ning maksta QRIS-koodi abil. Rakendus on eriti mugav igapäevaste ostude, arvete ja mobiilse saldo jaoks. Enne kasutamist tuleb konto registreerida ning mõne funktsiooni avamiseks võib olla vajalik isiku tuvastamine ja saldo lisamine.
Kas GoPay kasutamiseks on vaja pangakontot või saab saldot muul viisil lisada?
GoPay kasutamiseks ei ole alati vaja klassikalist pangakontot, sest saldo lisamiseks võivad olla saadaval erinevad võimalused, näiteks pangaülekanne, maksekaart või volitatud müügipunkt. Võimalused sõltuvad kasutaja asukohast ja rakenduse hetkeversioonist. Enne raha lisamist tasub kontrollida teenustasusid, miinimumsummasid ja seda, kui kiiresti saldo kontole jõuab.
Kuidas QRIS-makse GoPays töötab ja kas seda saab kasutada igas poes?
QRIS-makse tegemiseks avatakse GoPays QR-skanner, skannitakse kaupmehe kood, kontrollitakse kuvatud kaupmehe nime ja summat ning kinnitatakse tehing. QRIS ei pruugi töötada igas müügikohas, sest kaupmees peab kasutama ühilduvat QRIS-koodi ja teenus peab olema piirkonnas toetatud. Enne kinnitamist kontrollige alati makseandmeid.
Kas GoPay kaudu saab raha teisele inimesele üle kanda?
Jah, GoPay võib võimaldada raha saatmist teisele kasutajale või toetatud pangakontole. Ülekande tegemisel tuleb sisestada saaja telefoninumber, kontoandmed või valida kontakt ning kontrollida hoolikalt saaja nime ja summat. Ülekannete kiirus, piirangud ja võimalikud teenustasud sõltuvad konto verifitseerimise tasemest, kasutatavast kanalist ja kohalikest reeglitest.
Kas GoPay on turvaline ning mida teha, kui telefon või konto kaob?
GoPay kasutab konto kaitsmiseks tavaliselt PIN-koodi, ühekordseid kinnitusi ja muid turvameetmeid, kuid kasutaja peab samuti ettevaatlik olema. Ärge jagage PIN-i ega kinnituskoodi ning vältige kahtlaste linkide avamist. Telefoni kaotamisel blokeerige SIM-kaart, logige kontolt välja teises seadmes võimaluse korral ja võtke kiiresti ühendust GoPay ametliku klienditoega.


